2024年成都天投产业投资有限公司基建投资项目阶段性成果综述
2024年,成都产业投资赛道上的竞争逻辑正在被重写。当多数机构还在为传统住宅用地的利润率发愁时,成都天投产业投资有限公司交出的阶段性答卷,却呈现出另一番景象——从产业园区投资到商业地产运营,从基建项目投资到股权投资与城市开发的联动,这家公司正在用“以产促城、以城兴产”的复合打法,重新定义资产价值的增长曲线。
现象:基建投资不再是“铁公基”的独角戏
翻开上半年台账,成都天投产业投资有限公司的基建项目投资清单里,除了常规的道路管网升级,更多出现了**智慧能源站、标准化厂房二期、产业邻里中心**这类带有明确产业指向的标的。与之相伴的,是公司资产管理规模同比提升约18%,其中产业载体类资产的租金坪效增长尤为突出。
原因深挖:为何重仓产业载体?
答案藏在供需错配的缝隙里。传统商业地产空置率攀升,而高标厂房和研发中试空间的去化周期却压缩至9个月以内。成都天投产业投资有限公司敏锐捕捉到这一结构性机会,将基建项目投资的资金重心从“市政配套”转向“生产性服务设施”。这并非简单的业态切换,而是基于对区域内电子信息、生物医药等主导产业链的深度拆解——每个厂房的面宽、承重、层高,都对应着具体客户的工艺参数。
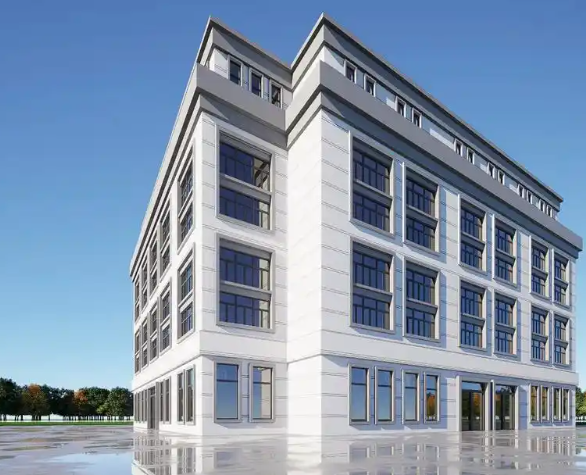
更关键的是,公司没有停留在“房东”角色。通过股权投资的方式,天投产投以“租金+股权期权”的绑定模式,筛选出12家高成长性企业入驻园区。这种将基建项目投资与股权投资捆绑的玩法,让传统上回收期长达15年的资产,有了提前退出的想象空间。
技术解析:资产管理如何做出“超额收益”?
数据最能说明问题。截至2024年三季度,成都天投产业投资有限公司旗下自持物业的**综合出租率达92.7%**,较区域平均水平高出近7个百分点。这并非偶然——公司内部搭建了一套基于BIM+IoT的资产运维系统,将能耗、工单响应、租户满意度等32项指标纳入动态监控。
- 产业园区投资:聚焦“一园一策”,根据主导产业定制层高、承重及物流动线;
- 商业地产运营:引入“首店+策展”模式,非租金收入占比提升至28%;
- 城市开发:与TOD规划深度咬合,确保人流导入与商业动线无缝衔接。
这套组合拳的效果,直接反映在中报的毛利率上——商业地产运营板块毛利率达到61.3%,远高于行业45%的平均水平。而支撑这一数字的,是公司对租户结构的主动优化:战略性缩减了纯办公业态,增加了检验检测、小试中试等生产性服务业占比。
对比分析:与常规城投平台的差异化路径
与多数城投平台“重建设、轻运营”的惯性不同,成都天投产业投资有限公司将资产管理视为利润中心而非成本中心。对比同区域另一家平台公司,其基建项目投资回报周期通常为12-14年,而天投产投通过“销售一部分、自持一部分、证券化一部分”的策略,将平均回收期压缩至8.5年。差异的核心在于:前者把资产当作报表上的固定资产,后者把资产当作可流动的金融工具。
当然,挑战同样存在。商业地产运营的存量改造难度远超增量开发,部分早期园区的机电系统已难以满足新一代设备的荷载需求。天投产投的应对方案是设立每年不低于2亿元的技改专项资金,对2005年前建成的载体进行“外科手术式”更新——这既是对存量资产的尊重,也是对下一轮产业周期的前置卡位。
站在2024年岁末回望,成都天投产业投资有限公司的阶段性成果,与其说是财务数字的亮眼,不如说是方法论上的成熟:基建项目投资不再是孤立的工程发包,而是产业园区投资、股权投资、城市开发与资产管理四轮驱动的协同闭环。当行业还在争论“轻重资产孰优”时,这家公司已经用实践证明了——真正的护城河,不在于持有多少平米,而在于让每一平米都具备产业生命力。这种能力,或许比任何单一年度的投资回报率都更具长期价值。