成都天投产业投资有限公司基建项目投资对比:不同合作模式的适用场景分析
📅 2026-09-18
🔖 成都天投产业投资有限公司,产业园区投资,基建项目投资,商业地产运营,股权投资,城市开发,资产管理
在成都天府新区推进城市开发的过程中,基建项目投资往往面临一个现实问题:同一地块,采用不同合作模式,资金峰值、回报周期和风险敞口差异巨大。成都天投产业投资有限公司在多个产业园区投资与商业地产运营项目中,积累了一组可供对照的实操数据。
三种主流合作模式的底层逻辑
目前公司常用的模式包括股权合作开发、代建+运营分成以及资产收购后自持运营。三者的核心区别在于:谁承担建设期资金压力,谁分享运营期增值收益。
- 股权合作:适合周期长、业态复合的产业园区投资,双方按股比共担资本金,但决策链较长。
- 代建+分成:适合商业地产运营类项目,业主方保留资产所有权,天投输出工程管理与招商能力。
- 收购自持:适合现金流稳定的成熟资产,对资产管理能力要求最高。
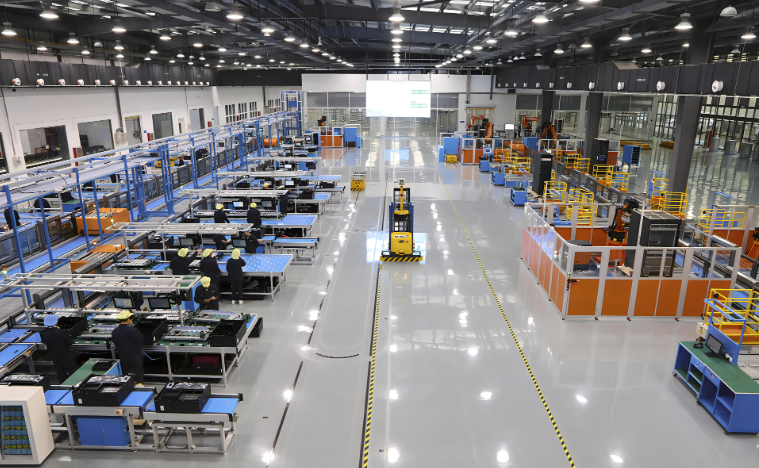
关键指标对比:一个真实测算案例
以天府新区某约8万平方米的科创载体为例,三种模式下内部收益率(IRR)与资金回正周期对比如下:
- 股权合作:IRR约9.2%,资金回正约6.5年,但表内负债率上升12个百分点。
- 代建+分成:IRR约7.8%,资金回正约4年,不增加合并报表负债。
- 收购自持:IRR约10.5%,但需一次性投入约7.4亿元,对资产管理团队要求极高。
从基建项目投资的风险收益比看,若企业更看重当期现金流,代建模式更优;若追求长期资产增值,股权合作与自持收购更具吸引力。
适用场景的判断要点
成都天投产业投资有限公司在实践中总结出一条经验:先看退出路径,再定合作模式。若未来计划通过REITs或大宗交易退出,股权合作更易实现;若长期持有并追求稳定租金,则资产管理能力应优先于投资规模。
城市开发类项目还需叠加政策变量——例如产业准入目录、自持比例要求,这些会直接改变财务模型的边界条件。建议在立项阶段就引入股权投资与资产管理团队联合测算,而非先定模式再补算账。
模式没有绝对优劣,匹配项目属性与资金属性的方案,才是可落地的方案。