成都天投产业投资有限公司商业地产运营与国有资产管理服务指南
📅 2026-10-12
🔖 成都天投产业投资有限公司,产业园区投资,基建项目投资,商业地产运营,股权投资,城市开发,资产管理
商业地产的运营效率与国有资产的保值增值,是衡量一家产业投资平台核心能力的关键标尺。成都天投产业投资有限公司在多年实践中,逐步形成了一套覆盖产业园区投资、基建项目投资到商业地产运营、资产管理的闭环方法论。本文从实操视角拆解其中的关键节点。
资产分类管理:先厘清"家底"再谈运营
国有资产管理的起点不是招商,而是精准的资产画像。成都天投产业投资有限公司将旗下资产按收益模式划分为三类:经营性资产(写字楼、商业综合体)、准经营性资产(产业园区配套设施)和非经营性资产(公共服务空间)。分类逻辑直接决定考核指标——经营性资产看NOI回报率,准经营性资产看入驻率与产业聚集度,非经营性资产则侧重服务效能。
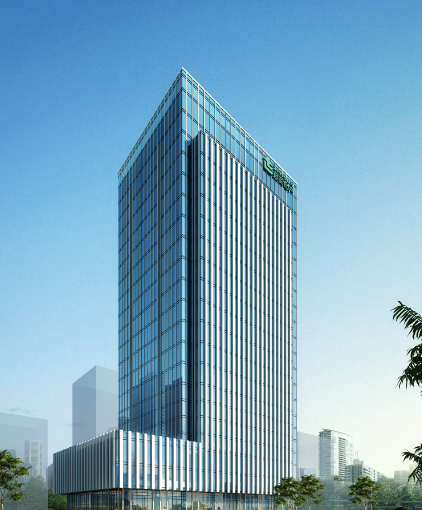
商业地产运营的三个实操抓手
商业地产运营的核心矛盾在于:租金收益最大化与租户结构稳定性之间的平衡。我们的做法是:
- 租金动态定价模型:基于周边3公里竞品空置率、人流热力数据,按季度调整定价区间,而非一年一调;
- 租户组合优化:主力店占比控制在40%以内,避免单一租户退租引发的连锁空置;
- 资产维护前置化:将年度维护预算的30%用于预防性维护,降低突发性大修对租户体验的影响。
股权投资与城市开发业务同样遵循这一逻辑——重资产投入之前,先确认退出路径和现金流模型。基建项目投资尤其如此,回款周期长,前期测算偏差1个百分点,后期可能放大为千万级的缺口。
数据对比:精细化运营带来的实际差距
以公司在管的两个产业园区为例。A园区采用传统粗放管理,B园区引入上述分类管理模型后:
- 平均空置率:A园区18% vs B园区7.3%;
- 单位面积年租金收入:A园区约820元/㎡ vs B园区约1,260元/㎡;
- 租户续约率:A园区61% vs B园区84%。
差距并非来自区位或硬件,而是运营颗粒度。成都天投产业投资有限公司在产业园区投资与资产管理上的经验表明,把每一平方米当作独立核算单元,比笼统看整体报表更能发现问题。
商业地产运营与国有资产管理没有一劳永逸的方案。市场在变、租户需求在变,唯一不变的是对资产效率的持续追问。成都天投产业投资有限公司愿意将这些实操经验开放共享,与同行一起把城市开发与资产管理的账算得更细、更准。