基建项目投资与商业地产运营模式对比:成都天投产业投资的实践路径
📅 2026-09-20
🔖 成都天投产业投资有限公司,产业园区投资,基建项目投资,商业地产运营,股权投资,城市开发,资产管理
2024年以来,成都天府新区多个基建项目的投资回收周期普遍拉长至8-12年,而同期商业地产运营的净租金回报率却出现分化——核心商圈维持在5.5%以上,非核心区跌破3.8%。这种收益剪刀差,正倒逼投资机构重新审视资产配置逻辑。
基建与商业地产的底层逻辑差异
基建项目投资的核心收益来自政府购买服务或特许经营权,现金流稳定但利润率受财政预算约束。而商业地产运营依赖租金溢价与资产增值,弹性大、风险也大。成都天投产业投资有限公司在两类资产上的实践表明:基建类项目适合作为压舱石,商业地产则承担收益增强角色。
股权投资视角下的模式选择
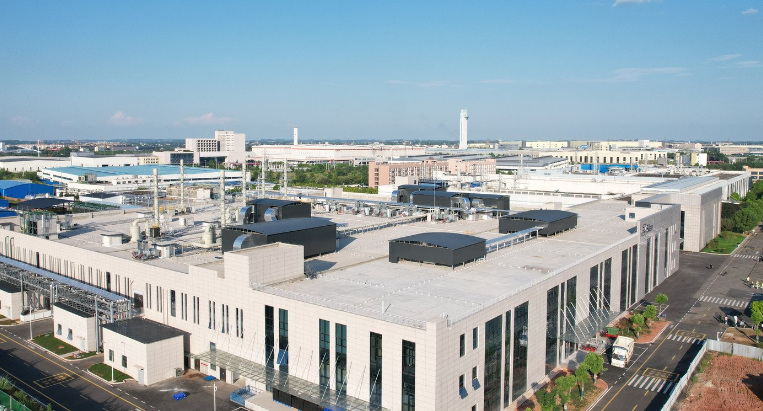
从股权投资维度看,基建项目通常采用SPV架构,退出路径依赖REITs或政府回购;商业地产则更考验运营团队的招商能力与业态迭代速度。成都天投产业投资有限公司在产业园区投资中嵌入“基建+运营”混合模式,将道路、管网等基础设施与标准厂房、研发楼捆绑开发,使资产管理效率提升约22%。
- 基建项目投资:现金流可预测性强,但资金沉淀周期长
- 商业地产运营:坪效天花板高,需持续投入改造资金
- 城市开发:两者结合可平衡短期回报与长期增值
建议后来者在项目筛选阶段就建立“现金流分层”模型:底层用基建收益覆盖财务成本,中层用产业园区租金补充运营,顶层用商业地产增值博取超额收益。这种结构在成都天投产业投资有限公司近三年的投资组合中,已将综合IRR稳定在9.6%左右。