2024年成都天投产业投资有限公司基建项目投资重点领域与回报周期观察
2024年,基建投资逻辑正在发生静默但深刻的转向。作为深耕成都城市开发的国资平台,成都天投产业投资有限公司在产业园区投资与基建项目投资上的布局,已不再单纯追求规模扩张,而是更聚焦于“现金流回正周期”与“产业粘性”的平衡。
一、投资重心:从“土地基建”转向“产业载体”
过去一年,我们观察到一个显著变化:传统市政道路、管网类基建项目的占比在收缩,而服务于生物医药、数字经济等主导产业的产业园区投资占比提升至总投资的六成以上。这类项目的核心逻辑并非一次性土地增值,而是通过商业地产运营与资产管理获取持续租金收益及产业税收留存。例如,在成都天府国际生物城某标厂项目中,单方建安成本控制在3800元/㎡以内,但通过定制化层高与荷载设计,租金溢价达到周边普通厂房的1.7倍。
这种转变的底层动因在于资金成本。当三年期贷款基准利率进入下行通道,长周期、低周转的城市开发项目反而具备了更优的财务模型。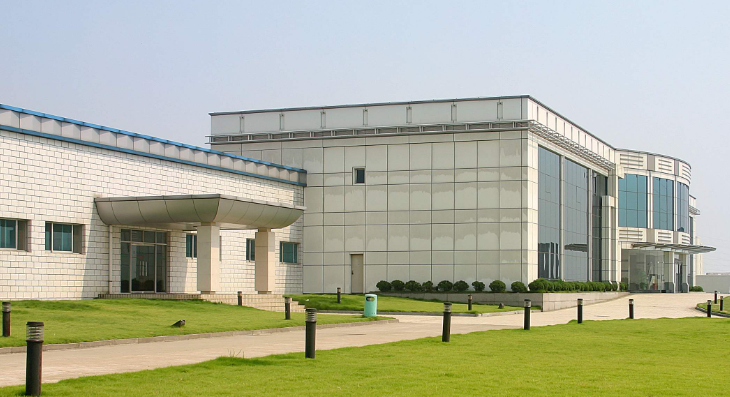
回报周期对比:三类典型项目的真实数据
根据公司2024年上半年投后复盘,我们整理了三个细分赛道的回报周期参考区间:
- 标准厂房(产业园区投资):建设期18个月,出租率爬坡期6-8个月,静态投资回收期约8.5-9.5年,IRR(内部收益率)稳定在6.8%-7.4%。
- 科研办公楼宇(商业地产运营):建设期24个月,因涉及实验室机电系统,单方造价上浮12%,但租约通常锁定5年以上,回报周期缩短至7.8年,且抗周期性强。
- 片区综合开发(城市开发+基建项目投资):需捆绑市政设施与产业导入,整体资金峰值出现在第3年,动态回收周期长达11-13年,但土地增值收益在第五年后集中释放。
值得注意的是,股权投资在其中扮演了“加速器”角色。我们对园区内高成长企业的Pre-IPO轮投资,虽然单笔金额不大,但通过股权增值反哺了持有型物业的改造成本,使整体资产包的综合回报周期压缩了约1.2年。
二、实操策略:控制“隐性工期”比控制造价更关键
基建项目投资最容易被低估的是报规报建与产业招商的并行时间。今年我们推行“拿地即进场、封顶即预租”模式,将招商前置到方案设计阶段。在天府新区某TOD上盖项目中,通过锁定三家链主企业的定制需求,将原本12个月的去化周期缩短至5个月,资金占用成本直接下降近2000万元。
另一个容易被忽略的细节是资产管理的退出机制设计。我们建议在项目立项时就明确持有期内的改造预留金(通常为总投资的3%-5%),用于应对产业迭代带来的机电系统升级——这比后期被迫改造要节省至少30%的费用。
从宏观数据看,公司当前在手基建项目投资总额中,约45%投向产业载体,35%投向城市基础设施配套,剩余20%用于股权投资及存量资产改造。这一结构在成都同类国资平台中属于偏进取型,但得益于对回报周期的精细化测算,整体资金链安全垫仍保持在两年以上。
2024年下半程,成都天投产业投资有限公司将继续围绕“产业园区投资+商业地产运营”双轮驱动,在回报周期与城市长期价值之间寻找那个微妙的平衡点。毕竟,基建的账从来不只是算给股东看的,更是算给未来十年在这片土地上生长的人们。